竹子掀翻石油桌子?中国“以竹代塑”重塑全球材料格局
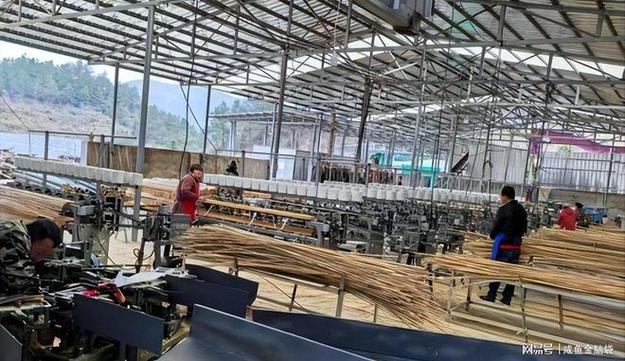
长期以来,石油不仅是能源支柱,更是现代工业材料的基石。从塑料袋到饮料瓶,从化纤衣物到汽车内饰,石油制品渗透进生活的每个角落。一场由竹子引发的材料革命正在中国悄然兴起——曾经“没人要”的偏远山区竹子,正试图掀翻全球石油制品的桌子。
石油制品的困境与竹子的契机
塑料污染已成为全球公敌。每年超过800万吨塑料流入海洋,微塑料甚至出现在人体血液中。与此石油资源不可再生,价格波动剧烈,地缘政治风险高企。全世界都在寻找石油基材料的替代方案:玉米淀粉塑料、蘑菇包装、海藻纤维……但这些方案要么成本高昂,要么性能不佳,要么与粮争地。
而竹子,这种在亚洲广泛分布、生长迅速的草本植物,恰好具备破解难题的潜质。它3-5年即可成材,一次种植永续利用,固碳能力是杉木的1.5倍。更重要的是,中国有超过600万公顷竹林,涉及数千万竹农,其中大量竹林因交通不便、加工业落后而长期“没人要”,经济效益低下。
“以竹代塑”:从餐具到工业材料的跨越
2022年,中国与国际竹藤组织共同发起“以竹代塑”倡议。2023年,国家发改委等部门印发《加快“以竹代塑”发展三年行动计划》,将竹子提升到替代塑料的战略高度。这不仅仅是做几把竹勺子、竹吸管,而是一场材料学的系统创新:
- 竹缠绕复合材料:将竹子加工成带状,缠绕成管道、管廊、储罐,强度堪比钢衬塑管,成本却降低20%以上。这种材料可用于市政给排水、农业灌溉,直接替代石油基的PVC、PE管道。
- 竹重组材:通过高温高压将竹片重组,制成户外地板、风电叶片基材、汽车内饰板。其硬度与玻璃钢相当,密度只有钢材的八分之一。
- 竹纤维模塑:将竹浆通过模压成型,制作一次性餐盒、电子包装内托。在自然环境下90天可降解为有机肥,而塑料餐盒需要500年。
- 竹基生物降解塑料:将竹纤维素与PBAT等可降解聚酯共混,制成薄膜、购物袋。竹纤维含量可达50%,大幅降低石油基树脂用量,同时保持强度。
这些产品不是在概念阶段——浙江安吉的竹林碳汇工厂已量产竹餐盒供应连锁咖啡店;四川兴文的竹缠绕管道已铺进多个城市的市政工程;安徽池州的竹重组材甚至卖到了欧洲,用作高端家具。
真能“掀翻”石油桌子吗?
说要完全取代石油制品为时尚早。全球塑料年产量近4亿吨,而中国竹产业总产值约3000亿元,产品维度超过万种,但囿于原料收集半径和加工效率,规模尚不足石油基材料的零头。“以竹代塑”真正的冲击力在于它动摇了石油制品的三大根基:
第一,成本边际。 当原油价格高于60美元/桶时,竹基材料在多个品类上已具备成本竞争力。而随着碳税和塑料税在全球推广,石油制品的环境成本将越来越透明,竹子因碳汇效应反而可能获得补贴和碳交易收益。
第二,产业链条。 塑料的产业链密密麻麻扎在石化基地,而竹材产业链连着乡村振兴。中国有300多个竹乡,把竹子从“烧火柴”变成“工业粮”,等于在广袤山区再造一条资源带。当特斯拉用碳纤维、宜家用塑料时,中国纺织、包装、建材企业却在抢购竹材——这种“非石化路线”足以削弱石油需求的增长预期。
第三,标准话语权。 塑料制品有上百年的国际标准体系,而以竹代塑的标准正在中國主导下快速建立。ISO已发布多项竹缠绕、竹结构标准,中国承担的ISO竹藤技术委员会秘书处,实际上就是在为全球竹基材料铺轨。石油输出国或许不担心竹餐盒,但一定会关注竹管道标准——那是钢铁和塑料的存量市场。
数字浪潮下的竹林海啸
耐人寻味的是,这波“竹子替代石油”并非来自传统手工业,而是数字化转型的产物。基于物联网的竹林碳汇监测、工业CT进行竹材缺陷检测、AI优化竹种植和采摘周期,让低廉的竹子变得可以商业化地制备高附加值材料。特别是纳米纤维素技术取得突破后,从竹子中提取的纳米纤维素每吨高达3万元,可用于医用敷料、柔性屏幕底板、高强度包装——这个领域正是石油化工帝国最不舍的利润高地。
无限增长是不可能的。竹材依然受制于土地、水资源和季节性,大规模替代仍需在关键性能和经济性上证伪或证真。但至少在“石油替代”这场叙事上,中国人已经不再空喊概念:生产线在转,道路管道在铺,包装消费在升级。如果突破一体化低成本制浆和防霉改性技术这道关口,竹材很可能以中国为支点,向全球亚热带地区输出一整套去石油化的产业模板。
那一刻回头看,今天的塑料瓶子就是当年人们笑称“没人要”的路边竹。当竹子深入石油脖颈,桌子下换掉的不是碗,而是盘子——和那颗依赖油气增长心照不宣的现世繁荣之心。石油不会被完全扫进历史,但竹材至少抢走了它的刀叉,定下了新的主菜搭配语言。